フリースクールの月謝や入会金を払っていると、「医療費控除にできるのでは」と考えることがあります。医療費控除は、子どものために支出した費用すべてを差し引く制度ではありません。国税庁が示す対象は診療・治療、治療に必要な医薬品、診療を受けるための通院費などです。通常の学習サービスの利用料は、その一覧に含まれていません。フリースクール代を医療費として申告できると一律に考えず、支払内容を分けて確認しましょう。
この記事では、フリースクール費用と医療費控除の考え方、申告額の計算、税務署に確認するときの整理方法をまとめます。制度の適用は個別の支出内容や状況によって異なります。この記事は一般的な制度情報であり、個別の税務判断は税務署や税理士に確認してください。
フリースクールの月謝は、通常の学習費として医療費と分けて考えます
フリースクールの月謝・入会金は、通常の学習サービスの対価であれば医療費控除の対象として扱えるとは限りません。国税庁の案内では、医療費控除の対象として医師・歯科医師の診療や治療、治療・療養に必要な医薬品、医療機関への通院費などが示されています。一般的な学習や居場所利用の月謝は、この対象一覧に記載された費用とは性質が異なります。
そのため、「不登校の支援に役立つ」「子どもの心身の回復を目的にしている」「施設が医療機関や専門家と連携している」といった説明だけで、月謝が医療費になるとは判断できません。費用の名称だけでも決まりません。何に対する支払いなのか、実際にどのサービスを受けたのかを分けて確認する必要があります。この記事では、通常のフリースクール利用料は医療費控除の対象として申告できると断定しません。
一方、同じ年に病院で支払った診療費や、医師等の診療・治療を受けるために直接必要な通院費など、別の医療費がある場合は、国税庁の対象要件に照らして確認できます。フリースクール代と医療機関で支払った費用は、領収書や明細を分けて整理してください。
| 支払いの例 | 国税庁の案内にある対象との関係 | 確認の仕方 |
|---|---|---|
| フリースクールの月謝・入会金 | 通常の学習・居場所利用料は、医療費の対象として示された診療・治療等とは区別して考える | サービス内容と支払先を整理し、税務署へ個別に確認 |
| 医療機関での診療・治療費 | 医師等による診療・治療の対価は、国税庁が対象例として案内 | 領収書、医療費通知、保険金等を確認 |
| 医療機関への公共交通機関の通院費 | 診療等を受けるために直接必要な通院費は対象例に含まれる | 通院日、経路、金額を記録。自家用車のガソリン代・駐車料金は対象外 |
表は制度の一般的な整理です。個別の施設利用料や医療サービスの判定をするものではありません。迷ったら申告書へ入力する前に、支払先の名称、費用の内訳、提供されたサービスが分かる資料を手元に置いて、税務署へ尋ねてください。
にじいろは株式会社NIJINが運営しています。この記事で紹介するNIJINアカデミーも同社の事業です。費用を含む公式情報を一つの例として掲載します。NIJINアカデミーの利用料を医療費控除の対象として勧める趣旨ではありません。学びの場を比べる場合は、対象、通い方、費用、体験方法が家庭に合うかを公式情報で確認してください。
医療費控除は「支払った費用の全額が戻る」仕組みではありません
医療費控除は、一定の要件を満たした医療費を支払った場合に、所得税の計算で所得から控除する制度です。申告した医療費と同じ金額が返金される制度ではありません。実際の税負担への影響は、控除対象となる医療費、保険金等で補てんされる金額、総所得金額等、所得税額などにより異なります。
国税庁の計算案内では、医療費控除額は「実際に支払った医療費の合計額」から「保険金などで補てんされる金額」と一定の差し引き額を引いて計算します。差し引き額は原則10万円ですが、その年の総所得金額等が200万円未満の場合は総所得金額等の5%です。控除額には上限もあります。まずは対象に該当する医療費だけを整理し、国税庁の確定申告書等作成コーナーで案内に沿って計算するのが基本です。
| 確認する項目 | 内容 | 根拠資料 |
|---|---|---|
| 支払った日 | 対象にする年の1月1日から12月31日までに実際に支払った費用 | 領収書・医療費通知 |
| 補てん額 | 対象となった医療費に対する保険金や給付金等 | 保険会社・健康保険からの通知 |
| 差し引き額 | 原則10万円。総所得金額等が200万円未満の場合は総所得金額等の5% | 国税庁「医療費控除」 |
制度上の控除額と、還付・納税額の変化は同じではありません。年末調整だけでは医療費控除を受けられず、適用を受けるには確定申告が必要です。申告するか迷った場合は、対象となる医療費の合計と申告者の所得状況を確認し、国税庁の案内または税務署へ相談してください。
一次情報:国税庁「医療費を支払ったとき(医療費控除)」(令和8年4月1日現在法令等、確認日:2026年10月25日)。
利用料と医療費の領収書・明細は別に整理します
フリースクールと医療機関の支払いが同じ口座から出ていても、支払先・費用の内容・領収書は個別に管理します。年間の家計簿にまとめている場合は、申告前に「学習・居場所の利用料」「医療機関での診療等」「通院の交通費」「保険金・給付金」のように分類してください。フリースクール代を医療費欄へ一括で入れず、診療等の費用と混同しないことが重要です。
医療費控除を申告する場合は、領収書を基に医療費控除の明細書を作成し、確定申告書に添付します。国税庁の案内では、領収書は申告期限等から5年間、提示・提出を求められる場合に備えて保存する必要があります。医療費通知を添付すると明細書の記載を簡略化できる場合があります。通院費は診療を受けるために直接必要な公共交通機関の費用が対象例で、自家用車のガソリン代や駐車料金は対象外と案内されています。
子どものために親が支払った医療費は、納税者本人または生計を一にする配偶者・親族のために支払った費用か、支払日が対象年に当たるかなどの要件を確認します。どの家族が申告者になるかや、補てん額の扱いを含め、世帯の状況に応じて国税庁の案内を確認してください。
通院交通費を整理するときは、通院日、通院先、利用した公共交通機関、往復運賃を記録しておくと明細を作りやすくなります。フリースクールへ通うための交通費と、医師等の診療を受けるための通院費は、目的が異なります。同じ「電車代」でも医療費控除での扱いを同一視しないでください。
税務署へ尋ねる前に、費用の内容を一枚にまとめる
「このフリースクール代は対象ですか」と金額だけを伝えるより、提供内容と費用の内訳を整理して尋ねると、税務署が判断の前提を把握しやすくなります。施設から届いた料金表や利用規約、領収書、サービスの説明を手元に用意し、次の内容をメモしてください。
- 支払先:事業者・施設の正式名称と、領収書に記載された名義
- 費用の名称:月謝、入会金、教材費、相談料など、請求書に書かれた項目
- 実際のサービス:学習、居場所、相談、医師による診療・治療など、支払いに対応する内容
- 支払日・金額:支払った日、金額、返金や補助、保険金等の有無
- 質問:医療費控除の対象に当たるか、必要な書類は何か、どの年分で扱うか
問い合わせ文の例です。税務署の窓口や電話相談では、個別事情を伏せず、支払いの内容を正確に説明してください。
「子どもが利用する民間の学び場に月謝を支払っています。領収書の費目は『利用料』で、内容はオンラインでの学習活動と居場所利用です。医療機関の診療費とは別に支払っています。この費用を医療費控除の対象として申告できるか、確認に必要な資料を教えてください。」
施設の案内に「カウンセリング」「相談」「支援」などの言葉があっても、それだけで医師等による診療・治療の対価になるとは限りません。提供者の資格、契約・請求の内容、実際のサービスを区別し、推測で申告しないようにします。税の相談先は国税庁「税についての相談窓口」で確認できます(確認日:2026年10月25日)。
学びの場を検討するときは、税控除と自治体の支援を分けて調べる
フリースクールの利用料に関する家計支援は、税の控除だけではありません。自治体独自の利用料補助や助成、教育支援センターなどの公的な学びの場、就学援助の対象費目など、制度ごとに実施主体・対象・申請時期が異なります。ある自治体で実施されている補助が、全国どこでも使えるとは限りません。
居住する自治体の公式サイトで「フリースクール 利用料 補助」「不登校 学習支援 助成」「教育相談」などを検索し、対象となる学年、施設要件、申請前に必要な手続き、申請期間、補助上限、他の制度との併用条件を確認してください。利用契約や支払いの前に申請が必要な制度もあり得るため、申込後にさかのぼって申請できると決めつけず、自治体へ先に問い合わせるのが安全です。
オンラインを含む民間の学び場を比較する場合は、毎月の利用料に加えて入会金、教材費、交通費、活動費などを見積もり、自治体の制度と別々に整理します。出席扱い、成績評価、在籍校との連携は、サービス利用だけで決まるものではありません。在籍校と必要な記録や相談手順を確認してください。
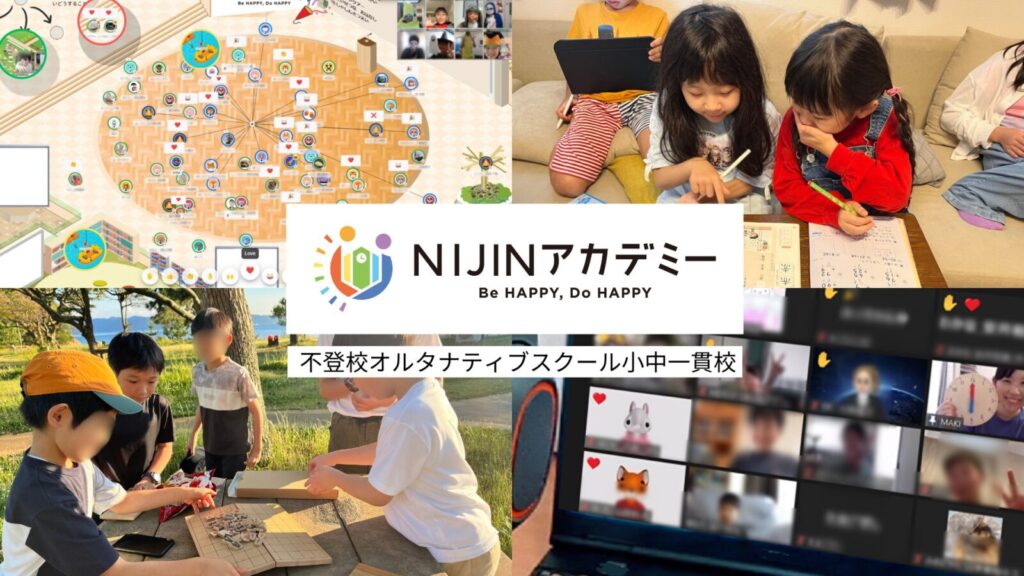
NIJINアカデミー
対象:公式案内で小学生・中学生向けのオンライン・オルタナティブスクールとして紹介されています。
学び方:メタバース通学と、地域のリアル教室を組み合わせるハイブリッド通学が案内されています。
月額費用:メタバース通学は月額総額25,443円(税込)。ハイブリッド通学は月額41,943円からで、リアル教室により料金・開校日・活動内容が異なります。
入学金:メタバース通学は初月のみ33,000円(税込)。
公式情報・確認日:NIJINアカデミーとは、学費・プラン(2026年10月25日確認)
このカードは費用とサービスの内容を確認するための案内です。掲載した金額は医療費控除の対象と判断した金額ではありません。料金や募集・利用条件は変更されることがあるため、申込み前に公式情報を読み直してください。別の学習サービスとの比較や公的補助の条件は、利用者の居住自治体と各事業者へ確認します。
不登校にかかる費用全体や支援制度の整理は、不登校にかかるお金の全体像と制度も参考になります。フリースクールの利用料支援については、オンラインフリースクールの補助金・助成金で、自治体制度の確認方法を紹介しています。学校に通う子どもの経済的支援については、就学援助の対象や申請も確認できます。制度を利用できるかは居住地や時期によって異なります。
よくある質問
通常の学習・居場所利用の月謝は、国税庁が示す診療・治療等の医療費とは区別して考える必要があります。フリースクール代を医療費控除の対象として一律に申告できるとはいえません。費用の内容を整理し、個別の税務判断は税務署へ確認してください。
不登校支援に役立つ費用であることだけでは、医療費控除の対象になるとは判断できません。国税庁の医療費控除の対象例と実際のサービス内容を照らし、通常の学習サービス利用料は診療・治療費と分けて整理してください。
領収書は支払先や支払額を示す資料ですが、それだけで費用の種類が医療費控除の対象になるわけではありません。費目、実際に受けたサービス、支払日を確認し、税務署に対象可否を尋ねてください。
家計の資料では一緒に整理しても、申告前には支払先と費用の内容を分けてください。医療機関の診療・治療費等は国税庁の対象要件を確認し、通常の学習・居場所利用料は医療費と同じものとして扱わないようにします。
国税庁の計算では、医療費から保険金などで補てんされる金額と一定の差し引き額を引きます。差し引き額は原則10万円で、総所得金額等が200万円未満の場合は総所得金額等の5%です。対象となる費用かどうかも別に確認してください。
いいえ。医療費控除は所得から差し引く制度で、支払額と同額が返金される仕組みではありません。控除額や実際の税負担への影響は所得や補てん額などで異なります。
国税庁は、自己または自己と生計を一にする配偶者その他の親族のために支払った医療費を要件の一つとして案内しています。誰が支払ったか、対象年に支払ったか、ほかの要件を確認し、家庭の状況に応じて申告してください。
フリースクールへの通学費と医療機関への通院費は目的が異なります。国税庁の対象例には、医師等の診療・治療を受けるために直接必要な公共交通機関の通院費が挙げられています。学び場への交通費を同じ扱いと決めつけず、個別に確認してください。
支払先の正式名称、領収書に書かれた費目、実際に受けたサービス、支払日と金額、補助や返金の有無を整理して伝えます。料金表や利用規約など、サービス内容が分かる資料も用意すると説明しやすくなります。
国税庁は、通常の医療費控除とセルフメディケーション税制を選択適用と案内しており、両方を同時に適用することはできません。それぞれの対象条件を確認し、どちらを選ぶか申告前に検討してください。
申告前に、対象費用と利用料を混同しないよう確認しましょう
フリースクール費用の支援を探すときは、医療費控除、自治体の利用料補助、就学援助などを別の制度として確認します。医療費控除は、通常の学習・居場所利用料を差し引ける制度とは案内されていません。診療費等の対象となる医療費は国税庁の条件を確認し、民間サービス利用料は自治体の公式制度や事業者の料金表で調べてください。
制度の対象や申告方法に迷ったら、領収書だけで判断せず、支払先・費目・実際に受けたサービスを税務署へ説明して確認します。確定申告では国税庁の最新案内を読み、家庭ごとの状況に合った手続きを選びましょう。
一次情報は本文中の各リンクに記載しました。国税庁・NIJINアカデミーの公式情報は2026年10月25日に確認しています。制度の適用と個別税務判断は、国税庁の最新情報・税務署へご確認ください。