- 学校で金融をどこまで学ぶことになっているのか(中学・高校)
- 「金融リテラシー・マップ」が小学生・中学生に求めている内容
- 国が無料で出している子ども向け教材
- おこづかいの決め方と、記録のつけ方
- キャッシュレスで「見えなくなるお金」への向き合い方
- 18歳になると何が変わり、何が守られなくなるか
- 未成年でも証券口座が持てるのか(制度の事実)
- 「稼ぐ」の前に積んでおきたい経験と、その場所
この記事は投資の助言ではありません。特定の金融商品をすすめるものでも、資産形成の方法を指南するものでもなく、制度と公的教材を紹介する教育の記事です。実際の運用や商品選びについては、金融機関や有資格の専門家にご相談ください。
学校では、いつ・どこまで学ぶのか
「金融教育が始まったらしい」という話は、高校のことを指しています。文部科学省が2022年6月に各教育委員会へ出した事務連絡には、「本年4月から高等学校学習指導要領が年次進行で実施され、家庭科等において金融教育の充実が図られることとなりました」と記されています。
| 校種 | 扱われ方 |
|---|---|
| 小学校 | お金を正面から扱う教科の時間はありません。社会科で販売の仕事、家庭科で消費生活に触れる程度です |
| 中学校 | 社会科 公民的分野で「現代の生産や金融などの仕組みや働きを理解すること」 |
| 高校 | 家庭科(家庭基礎など)で「家計の構造や生活における経済と社会との関わり、家計管理について理解すること」 |
高等学校学習指導要領(平成30年告示)の家庭「家庭基礎」には、「生涯を見通した生活における経済の管理や計画の重要性について、ライフステージや社会保障制度などと関連付けて考察すること」ともあります。
つまり小学校の教科には、お金を正面から扱う時間がありません。小学生のうちにお金の感覚が育つかどうかは、ほぼ家庭にかかっている、というのが制度上の実情です。
国が「小学生・中学生に期待していること」
金融経済教育推進会議がまとめた「金融リテラシー・マップ(2023年6月改訂版)」には、年齢層ごとに身につけたい内容が整理されています。小学生・中学生の部分を抜き出すと、こうなっています。
| 分野 | 小学生 | 中学生 |
|---|---|---|
| 位置づけ | お金にかかわって徐々に経験・知識・技能を身に付ける段階 | 経済や金融と生活のかかわりについて基礎的な理解を形成し、将来の自立に向けた基本的な力を養う時期 |
| 家計管理 | お金には限りがあることやお金の大切さを理解する。必要なもの(ニーズ)と欲しいもの(ウォンツ)を区別する | 家計の収入・支出について理解を深め、学校活動等を通じて収支管理を実践 |
| 生活設計 | 働くことを通してお金を得ることおよび将来を考え金銭を計画的に使うことの大切さ | 勤労に関する理解を深めるとともに、生活設計の必要性を理解 |
| 金融取引の素養 | 目的を考えてものを選んで買うことができる | 売買契約の仕組みや契約を守ることの重要性を理解 |
ここに「投資」という言葉は出てきません。小学生に求められているのは、限りがあること、必要と欲しいの区別、目的を考えて選ぶこと。中学生でも、収支の管理と契約の理解です。
「投資より先に教えたいこと」とは、つまりこの部分です。お金が有限であることを体感していない子に、増やす話をしても土台が抜けています。
学年別に、家庭で扱うテーマの順番
マップの内容を家庭の会話に落とすと、次のような順番になります。上の段をとばして下の段に進むと、話が身につきません。
| 時期 | 家庭で扱うテーマ | 具体的な形 |
|---|---|---|
| 小学校低学年 | お金には限りがある | 決まった額のおこづかい。使い切ったら次の日まで待つ経験 |
| 小学校中学年 | 必要なものと欲しいもの | 買う前に「これは必要?それとも欲しい?」と聞く。答えは正さない |
| 小学校高学年 | 目的を考えて選ぶ/貯める | こづかい帳をつける。欲しいものまで何か月かかるか計算する |
| 中学生 | 収支の管理/契約とは何か | 1か月の収入と支出を合わせる。買うことは契約だと知る |
| 中学卒業までに | 18歳で何が変わるか | 成年年齢と未成年者取消権。守ってもらえなくなる話 |
この順番で見ると、投資の話が出てくる場所がないことがはっきりします。学校で扱うのも高校の家庭科からです。子どもが「投資してみたい」と言い出したときに焦る必要はありません。
家庭でできる3つのこと
1|おこづかいを「決まった額・決まった日」にする
都度もらう形だと、限りがあるという感覚が育ちません。金融広報中央委員会の「子どものくらしとお金に関する調査(第3回・2015年度/有効サンプル50,149名)」によると、おこづかいをもらっている割合は次のとおりです。
| 学年 | もらっている割合 | 月1回もらう場合の金額の中央値 |
|---|---|---|
| 小学校低学年 | 67.0% | 500円 |
| 小学校中学年 | 73.0% | 500円 |
| 小学校高学年 | 73.2% | 1,000円 |
| 中学生 | 83.2% | 2,000円 |
ただしこの調査は2015年度が最新の公表値です。金額そのものより、分布の形を参考にしてください。
2|「ニーズとウォンツ」を言葉にする
買う前に「これは必要?それとも欲しい?」と聞くだけです。答えを正す必要はありません。区別しようとすること自体が目的です。「欲しいものだから買わない」ではなく、「欲しいものだと分かったうえで買う」でよいのです。
3|記録をつける
知るぽるとには「こづかい帳(おこづかいきろく)」という小学生向けの無料教材があります。1か月つけて、何にいくら使ったかを一緒に眺めるだけで、話し合いの材料ができます。
記録を見返すときに気をつけたいのは、使い方を評価しないことです。「こんなことに使ったの」と言ってしまうと、次から正直に書かなくなります。見るのは金額と項目だけ。感想は本人に言わせてください。
おこづかいの「決め方」を、もう一歩具体的に
金額よりも迷うのが、渡し方です。大きく分けて3つの型があります。
| 型 | 内容 | 向いている場面と注意点 |
|---|---|---|
| 定額制 | 毎月決まった日に決まった額 | 「限りがある」を体感させたい段階に最適。最初の1年はこれで十分です |
| 報酬制 | 手伝いや達成に応じて渡す | 働くこととお金のつながりは見えますが、お金をもらえない手伝いをしなくなることがあります |
| 併用型 | 基本は定額。特別な仕事だけ追加 | 中学生以降で現実的。「何が特別な仕事か」を先に決めておく必要があります |
もうひとつ決めておきたいのが、「何をそのお金でまかなうか」の範囲です。おやつだけなのか、文房具まで含むのか、友だちと出かけるときの費用も入るのか。ここを決めずに金額だけ決めると、「足りない」の押し問答になります。
使い切ってから「来月の分を先にちょうだい」と言われる場面は必ず来ます。ここで貸すと、限りがあるという感覚が育ちません。原則として前借りは認めない、と先に決めておくことをおすすめします。ただし、認めないと決めたなら、足りない状態で過ごす期間も一緒に受け止める覚悟が要ります。
キャッシュレスで、お金は見えなくなる
現金を渡すおこづかいには、意外に大きな利点があります。減っていくのが目で見えるということです。財布の中身が減れば、あと何回買えるかが直感的に分かります。
一方、交通系ICカードやコード決済、ゲーム内の課金になると、この感覚が働きません。残高は数字でしか見えず、減ったことが体に入ってきません。大人でも同じことが起きます。
- 月にいくらまでチャージするか。上限を先に決める
- チャージするときは、必ず本人が残高を確認してからにする
- 使った履歴を、月に一度は一緒に見る(内容は評価しない)
- クレジットカードは名義人以外が使えないこと。保護者の管理下で使う、を必ず守る
- ゲームの課金は「お金を払って何を得るか」を考える教材として扱う
課金を頭ごなしに禁止すると、隠れて使う方向に行きます。月の上限を決めて、その範囲で本人に選ばせる形のほうが現実的です。「この金額で何が手に入って、それは自分にとって価値があったか」を振り返らせるところまでが教材になります。
無料で使える公的な教材
家庭で一から教材を作る必要はありません。国や公的機関が無料で公開しているものがそろっています。
| 教材 | 提供 | 対象 |
|---|---|---|
| うんこお金ドリル(生活編・経済編) | 金融庁 | 小学生 |
| これであなたもひとり立ち/こづかい帳/おかねのね | 知るぽると(金融広報中央委員会) | 小学生 |
| きみはリッチ?-多重債務に陥らないために- | 同上 | 中学生 |
| 私たち中学生で会社をつくろう | 同上 | 中学生(社会科 公民的分野) |
| 高校向け 金融経済教育指導教材 | 金融庁 | 高校生 |
ひとつ注意点があります。知るぽるとのサイトには「金融広報中央委員会の機能は、2024年8月に金融経済教育推進機構(J-FLEC)に移管・承継されました」「本サイトはアーカイブサイトです」と明記されています。教材は引き続き閲覧できますが、最新情報はJ-FLECの公式サイトで確認してください。
J-FLECは2024年4月に設立された認可法人で、根拠法は「金融サービスの提供及び利用環境の整備等に関する法律」です。全国の学校や公民館などに講師を派遣する出張授業を無料で実施しており、年齢層別の「標準講義資料」も公開しています。
J-FLECの出張授業は無料で、学校や公民館などに講師を派遣する形です。家庭だけで抱えるより、PTAや地域の活動として申し込むほうが現実的な場合もあります。学校に相談してみる価値はあります。
18歳で何が変わるか
ここは、中学生のうちから知っておいて損のない話です。
2022年4月1日から、民法上の成年年齢が20歳から18歳に引き下げられました。法務省の解説によると、成年になると「親の同意を得ずに、様々な契約をすることができるようになります。例えば、携帯電話を購入する、一人暮らしのためのアパートを借りる、クレジットカードを作成する」。
同時に、重要な保護がなくなります。「18歳、19歳の方は、未成年者取消権を行使することができなくなるため」消費者被害の拡大が懸念される、と法務省自身が書いています。
実際、国民生活センターによると18歳・19歳の消費生活相談は2025年度で10,250件。「美」(脱毛エステ、医療サービスなど)や「金」(役務その他サービス、他の内職・副業など)に関する相談が多く寄せられています。
「18歳になったら自由にできる」ではなく「18歳になったら守ってもらえなくなる」。この順番で伝えておくことが、いちばん実用的な金融教育かもしれません。中学生のうちに一度話しておくと、高校で友人から勧誘を受けたときの反応が変わります。
未成年でも証券口座は持てる(制度の事実)
「子ども名義で口座を作れるのか」という質問はよくあります。制度としては可能です。各社の公式ページで確認できた条件は次のとおりです。
| 証券会社 | 対象 | 条件 |
|---|---|---|
| SBI証券 | 満18歳未満 | 親権者のいずれか一方、または未成年後見人が同社のインターネット取引口座を開設していること+同意書 |
| 楽天証券 | 0歳〜満18歳未満 | 親権者があらかじめ同社の口座を開設していること。信用取引・先物OP・FX等は取引不可 |
| マネックス証券 | 18歳未満 | 法定代理人は原則、同社に口座を持つ親権者。信用取引・先物OP・FX等は取引不可 |
共通しているのは、親の口座があることが前提で、扱える商品が限られているという点です。制度としてできることと、実際にやるかどうかは別の判断になります。
この記事は特定の商品や会社をすすめるものではありません。編集部は金融機関でも有資格の専門家でもありません。判断の前に、金融機関や有資格の専門家にご相談ください。
「増やす」より前に、「作って、届けて、対価をもらう」を。
子どもが自分の企画を立ち上げて進める場が、放課後にもあります。
NIJIN放課後プロジェクトスクールという選択肢
お金に関心を持った子どもと話していると、質問がだんだん変わっていくことがあります。「投資って儲かるの」から始まって、「どうやったらお金って生まれるの」「自分でも稼げるの」へ。ここまで来た子に、家庭でできることは正直あまり多くありません。
おこづかいの管理も、記録も、ニーズとウォンツの区別も、すべて「使う側」の練習です。でも子どもが本当に知りたがっているのは、お金がどこから来るのか、自分がそれを生み出す側に回れるのかという部分だったりします。
NIJIN放課後プロジェクトスクールは、子どもが自分でプロジェクトを立ち上げ、それを進めていく放課後のスクールです。今の学校に通いながら参加できます。「お金の講座」や「投資コース」があるわけではありません。ただ、上のような問いを持った子にとっては、話が具体的になる場所になりえます。
「稼ぐ」の手前にある経験が、いちばん抜けやすい
お金を得るまでには、いくつもの段階があります。誰かが困っていることを見つける。それを解決する方法を考える。形にする。届ける。受け取ってもらう。「稼ぐ」はその最後にくっついているだけで、本体は手前の部分です。
ところが、この手前の部分を経験する機会は、日常にほとんどありません。学校の課題は与えられたものですし、家の手伝いは誰かが困っていることを自分で見つけたわけではありません。
- 誰が、何に困っているのかを自分で探す段階が入る
- 企画にかかる費用を計算する必要が出てくる。金額が自分ごとになります
- 人に協力してもらうために、説明して納得してもらう場面がある
- うまくいかなかったときに、原因を分けて考えるようになる
- 成果を「いくら儲かったか」以外の言葉でも語れるようになる
金融リテラシー・マップが中学生に求めている「勤労に関する理解を深めるとともに、生活設計の必要性を理解」という項目は、こうした経験がある子とない子とで、入り方がまったく違ってきます。
小学5年生が、企業に向けてプレゼンした例があります
このスクールでは、小学5年生が沖縄の観光にまつわる課題解決に取り組み、企業に向けてプレゼンを行ったという例があります。子どもが立てた企画が、実際に事業をやっている大人のところまで届いたということです。
お金に関心のある子にとって、ここは大きいと思います。企業の人と話すと、お金の話が抽象的でなくなります。いくらかかって、誰が払って、何が返ってくるのか。教材の中の数字ではなく、現実の数字として立ち上がってきます。
また、地方創生をテーマにした「せれてぃクラス」のように、テーマ性のあるクラスも用意されています。地域の産業や経済に関心が向いている子なら、相性のよい入口になる可能性があります。
今の学校に通いながら、放課後に参加できます
このスクールは、今の学校を辞めて移るものではありません。放課後の時間を使う形です。学校でお金を正面から学ぶのは中学の公民から、高校の家庭科から——その手前の時間を、「使う側」の練習だけで終わらせない選択肢として考えてみてください。
繰り返しになりますが、このスクールに「お金のコース」や「投資の講座」はありません。上に書いたのは「お金に関心を持った子にとって、この仕組みがどう働きうるか」という説明です。実際にどんなプロジェクトになるかは、その子が何をやりたいか次第です。
また、「累計入学者数900名超」「リアル教室52か所」といった数字は、母体であるNIJINアカデミー全体の実績です。
メタバース校舎は入学金22,000円・月額12,683円(税込)と案内されています。学費ページには「追加費用はいただきません」とある一方、FAQには「備品・教材費や、希望選択制の特別行事で追加費用が必要になる場合があります」という記載もあります。記載に幅があるため、実際にかかる費用は体験会で直接ご確認ください。
どんなプロジェクトが動いているか、まず見てみてください。
お金に関する企画があるかどうかではなく、「うちの子ならこういうことをやりそうだ」と思えるかどうかが判断の材料になります。
「お金の話」を家庭で切り出すきっかけ
改まって話そうとすると、お互いに構えてしまいます。日常の中に、話が自然に始まる場面がいくつもあります。
| 場面 | 聞いてみること | ねらい |
|---|---|---|
| スーパーで買い物をするとき | 同じ商品で値段が違うのはなぜだと思う? | 値段は品物の中身だけで決まらないと気づく |
| レシートを見ているとき | 今日いちばん高かったのは何だった? | 合計しか見ていなかった目が、中身に向く |
| 欲しいものをねだられたとき | これは必要?それとも欲しい? | ニーズとウォンツの区別。答えは正さない |
| セールや広告を見たとき | なぜ安くしていると思う? | 売る側の事情があることを知る |
| ニュースで物価の話が出たとき | 去年より高くなったものある? | 経済の話が自分の生活とつながる |
どれも、正解を教える会話ではありません。子どもが何をどう考えているかを、親の側が知るための質問です。思っていたより分かっている、あるいは思っていたより分かっていない。そこが見えると、次に何を話せばいいかが決まります。
「うちにいくらあるか」を話すかどうかは、家庭ごとの判断です。ただ、金額そのものより「決まった収入の中で配分している」という構造を伝えるほうが、子どもには届きやすいようです。おこづかいと同じ仕組みが家全体でも動いている、と分かると、話が具体的になります。
よくある質問
子どもに「投資してみたい」と言われたら、どう答えればいいですか。
まず「何のために増やしたいのか」を聞いてみてください。目的が先にあるかどうかで話が変わります。そのうえで、増えることもあれば減ることもある、という事実だけは早い段階で共有しておいてください。学校で扱うのは高校の家庭科からです。焦る必要はありません。
おこづかいはいくらが適正ですか。
公的な基準はありません。2015年度の調査では月1回もらう場合の中央値が小学校低・中学年500円、高学年1,000円、中学生2,000円でしたが、これは10年前の数字です。金額より、「何をそのお金でまかなうか」を決めるほうが大事です。おやつだけなのか、文房具まで含むのかで必要額は変わります。
ゲームの課金をせがまれます。
課金は「お金を払って何を得るか」を考える良い教材になります。月の上限を決めて、その範囲で本人に選ばせる形が現実的です。なお、クレジットカードは名義人以外が使うことを認められていません。保護者の管理下で使う、を必ず守ってください。
お手伝いの報酬としておこづかいを渡すのは、よくないですか。
悪いとは言いきれませんが、報酬制だけにすると「お金がもらえない手伝いをしなくなる」という副作用が出ることがあります。基本は定額で、特別な仕事のときだけ追加する併用型のほうが運用しやすい家庭が多いようです。どちらにするにせよ、ルールを先に決めて途中で変えないことが大切です。
使い切ってしまい、前借りをせがまれます。
原則として認めないことをおすすめします。使い切ったら次の支給日まで待つ、という経験こそが「お金には限りがある」の中身だからです。ただし、認めないと決めたなら、足りない状態で過ごす期間も一緒に受け止める必要があります。
キャッシュレスだと使いすぎが心配です。
まずは現金のおこづかいで「減るのが見える」経験を積んでから移行するのが順番として自然です。移行するときは、月のチャージ上限を決める、チャージ前に残高を本人が確認する、履歴を月に一度一緒に見る(内容は評価しない)、この3つを決めておくと運用しやすくなります。
親が子どもにお金の話をするのが苦手です。
教材に頼って構いません。金融庁の「うんこお金ドリル」や知るぽるとの「こづかい帳」は無料で使えます。また、金融経済教育推進機構(J-FLEC)は学校や公民館などへの出張授業を無料で実施しています。PTAや地域の活動として申し込むという方法もあります。
18歳になる前に、いちばん伝えておくべきことは何ですか。
成年年齢が18歳に引き下げられたことで、18歳・19歳は未成年者取消権を行使できなくなりました。国民生活センターによると18歳・19歳の消費生活相談は2025年度で10,250件あります。「自由にできるようになる」ではなく「守ってもらえなくなる」という順番で伝えておくのが、いちばん実用的です。
まとめ
- お金を正面から学ぶのは中学の公民、そして高校の家庭科から。小学校の教科には時間がない
- 国の「金融リテラシー・マップ」が小学生に求めているのは、限りがあること・必要と欲しいの区別・目的を考えて選ぶこと。投資という言葉は出てこない
- 家庭でできるのは、決まった額のおこづかい、ニーズとウォンツを言葉にすること、記録をつけること
- 記録を見返すときは、使い方を評価しない
- 前借りは原則として認めない、と先に決めておく
- キャッシュレスに移行するときは、チャージ上限・残高確認・履歴の共有をルール化する
- 金融庁・知るぽると・J-FLECの無料教材がそろっている。出張授業も無料
- 18歳になると未成年者取消権がなくなる。この事実を中学生のうちに伝えておく
お金の教育というと「増やし方」の話だと思われがちですが、国が小中学生に求めているのはその手前です。限りがあることを体感し、必要と欲しいを区別し、記録して振り返る。この3つを積んだうえで、高校の家庭科を迎えるのが、制度に沿った順番です。
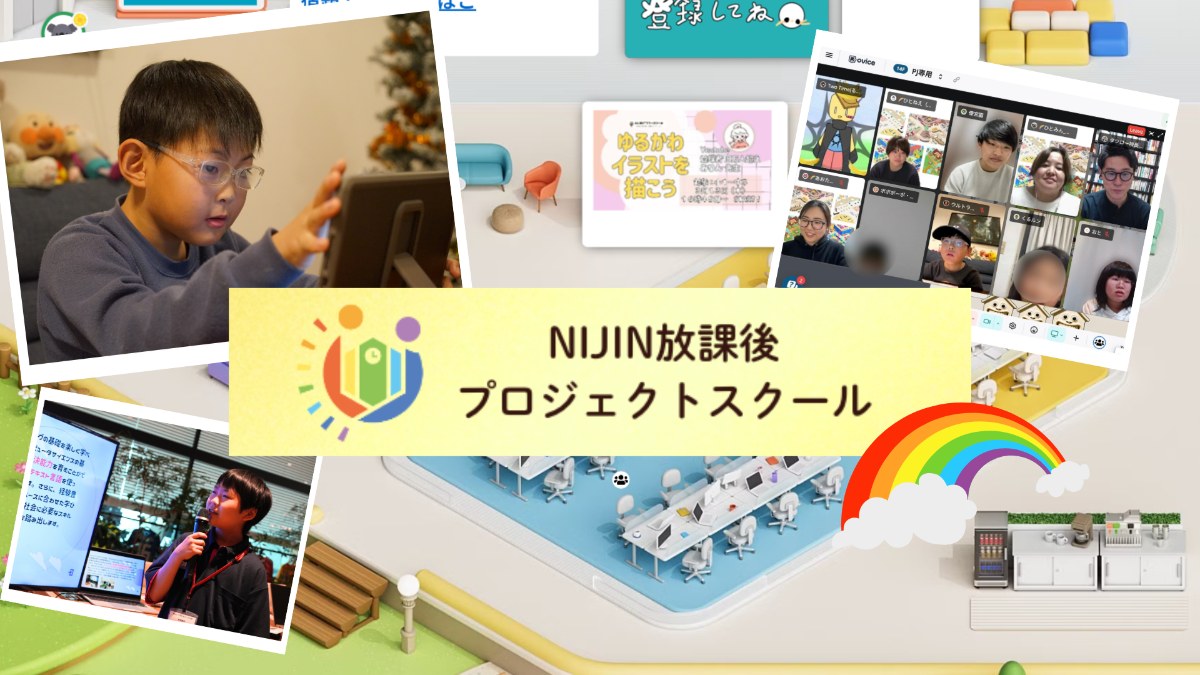
「稼ぐ」の前に、企画して形にする経験を。
NIJIN放課後プロジェクトスクールでは、子どもが立てた企画を全国の仲間や企業と一緒に進めます。沖縄の小学生が始めた地域課題解決プロジェクトのように、社会と関わりながら考える機会があります。今の学校に通いながら参加できます。
この記事の内容を確かめるための一次資料
- 文部科学省初等中等教育局教育課程課 事務連絡(金融経済教育の充実)令和4年6月14日
- 文部科学省「学習指導要領における消費者教育に関する主な内容(抜粋)」
- 金融庁「高校向け 金融経済教育指導教材の公表について」令和4年3月17日
- 金融経済教育推進会議「金融リテラシー・マップ(2023年6月改訂版)」
- 金融経済教育推進機構(J-FLEC)公式サイト/金融庁「金融経済教育について」
- 金融庁「うんこドリル×金融庁」
- 知るぽると「教材・指導書」
- 金融広報中央委員会「子どものくらしとお金に関する調査(第3回)2015年度」
- 法務省「民法(成年年齢関係)改正Q&A」
- 国民生活センター「18歳・19歳の消費生活相談の状況−2025年度−」2026年5月27日
- SBI証券「未成年口座説明書」/楽天証券「こども口座」/マネックス証券「未成年者の口座開設の注意点」
- NIJIN放課後プロジェクトスクール 公式サイト